виробництво молока,
надої,
світовий молочний ринок
Світовий молочний ринок: ціни дивляться вгору на тлі сповільнення надоїв

За даними Rabobank, світовий молочний ринок переходить від періоду значного зростання виробництва молока-сировини до більшої невизначеності щодо його пропозиції. Очікується, що темпи зростання виробництва у молочних регіонах світу може скоротитися у четвертому кварталі 2026 року, а у першій половині 2027 року залишатиметься стабільним. Ймовірно, у США та Австралії зростання виробництва молока-сировини продовжиться, але помірнішими темпами. Погодне явище Ель-Ніньйо створює ризик зниження виробництва молока-сировини у Новій Зеландії та Південній Америці. Сухе молоко та молочні білки залишаються найстійкішими сегментами біржового молочного комплексу завдяки зростанню популярності препаратів GLP-1, стабільному попиту з боку країн Азії та ознакам стабілізації ринку в Китаї. Ринки молочного жиру залишаються достатньо забезпеченими.
Виробництво і попит
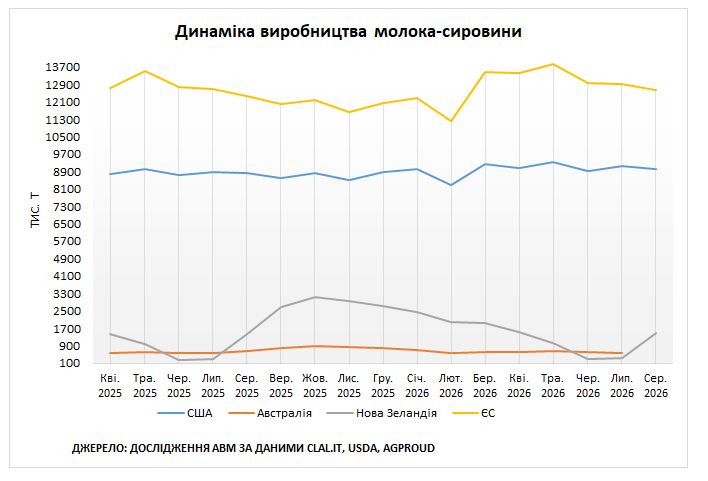
Європа. За даними clal. it, у серпні 2026 року виробництво молока-сировини в ЄС становило 12,66 млн. т, що на 1,9% менше відносно липня, але на 2% більше відносно серпня 2025-го. У січні-серпні 2026 року США виробили 103,35 млн. т, що на 3,1% більше порівняно до минулорічного періоду. За даними ФАО, обсяги виробництва молока-сировини в Європі сезонно скорочуються, а пропозиція молочного жиру залишається обмеженою після спекотного та посушливого літа. Посухи та хвилі спеки негативно вплинули на молочне тваринництво і призвели до скорочення пасовищ, надоїв та обсягів виробництва традиційних молочних продуктів, зокрема сирів.
Зокрема, як повідомляє USDA, у Польщі зафіксовано перше за кілька років скорочення поставок молока-сировини на переробку. У Франції в липні посуха охопила близько 95% материкової території, через що пасовища висохли, а виробники зіткнулися з дефіцитом кормів. Уряд Франції був змушений тимчасово послабити правила виробництва деяких традиційних сирів через наслідки спеки. У Великій Британії п’ять хвиль сильної спеки та тривалі посушливі періоди погіршили стан пасовищ в Англії та Уельсі, знизили врожайність і спричинили тепловий стрес у тварин. Утім, зростання виробництва молока-сировини все ж таки продовжилося в окремих країнах Західної Європи.
Як повідомляє USDA, європейські виробники молочної продукції закликають ЄС до змін у аграрній політиці через занепокоєння щодо погіршення прибутковості та ризику повторення періодів надлишкової пропозиції молока. Галузеві представники виступають за більш раннє державне втручання в ринок, посилення переговорної позиції виробників та формування цін на молоко-сировину з урахуванням реальних витрат на його виробництво. Також вони закликають запровадити стандарти виробництва для імпортної молочної продукції, аналогічні тим, що діють в ЄС.
За даними AHDB, у другій половині 2026 року очікується сповільнення зростання виробництва молока в ЄС, але пропозиція готової продукції може залишатися значною через високу базу виробництва у попередні місяці. У подальшому обсяги пропозиції молока-сировини та молочної продукції в Європі залежатимуть від попиту на внутрішньому та експортному ринках, ситуації в сфері міжнародної безпеки, погодних умов, а також спалахів захворювань.
США. За даними clal. it, у серпні 2026 року обсяги виробництва молока-сировини у США становили 9,02 млн. т, що на 1% менше відносно липня і на 2% більше відносно серпня 2025-го. У січні-серпні 2026 року США виробили 72,06 млн. т, що на 2,6% більше порівняно до минулорічного періоду. За даними USDA, пропозиція молока-сировини в США здебільшого залишається високою, але сезонне зниження температур поступово змінює умови виробництва. Американські виробники сиру повідомляють про стабільні замовлення та високі обсяги продажів. Пропозиція вершків є достатньою на спотовому ринку, що сприяє активному виробництву вершкового масла. Певні обсяги вершків навіть експортуються через південний кордон до Мексики.
Згідно прогнозу Markets and Markets, обсяг молочного ринку США може зрости до 343,7 млрд доларів США до 2034 року. Очікується, збільшення виробництва молока-сировини у 2026 році порівняно з 2025 роком. Зростанню надоїв сприяє підвищення продуктивності корів завдяки вдосконаленню генетики, годівлі та управління стадом. Наприкінці 2025 року поголів'я молочних корів у США досягло майже 9,5 млн голів, що дозволяє галузі нарощувати виробництво навіть без суттєвого збільшення чисельності стада.
Важливим каналом збуту надлишків американського молока залишається експорт. Очікується, що у 2026 році обсяги експорту можуть становити близько 7,94 млн тонн. Експорт сухого знежиреного молока може залишатися стабільним, оскільки дедалі більша частина сировини переорієнтовується на виробництво молочних продуктів з високим вмістом білка, попит на які зростає серед американських споживачів.
Водночас американська молочна галузь стикається з такими викликами, як зростання витрат на корми, добрива, робочу силу та інші ресурси, що ускладнює роботу невеликих господарств і сприяє подальшій концентрації виробництва. Станом на 2022 рік ферми з поголів'ям від 2500 корів забезпечували близько 45% усіх продажів молока в США. Консолідація відбувається не лише серед виробників, а й серед молочних кооперативів. Більшість фермерів реалізують молоко через кооперативи, однак їхня кількість у США скоротилася з понад 1900 у 1952 році до 107 у 2023 році. За даними Food and Water Watch, три найбільші кооперативи Dairy Farmers of America, Land O’Lakes та California Dairies забезпечують реалізацію близько 83% молока в США.
Океанія. За даними clal. it, у серпні 2026 року виробництво молока у Новій Зеландії становило 1,47 млн. т, що на 3,4% більше відносно липня і на 2,4% більше відносно серпня 2025-го. У січні-серпні 2026 року Нова Зеландія виробила 10,99 млн. т молока-сировини, що на 5% більше відносно минулорічного періоду. За даними USDA, молочний сектор Нової Зеландії входить у новий виробничий сезон із відносно сильними позиціями. Високі закупівельні ціни протягом двох попередніх сезонів дали фермерам можливість збільшити поголів'я корів, збільшити використання кормів у зимовий період та посприяти більш сприятливому перебігу отелення. Рекордний показник запліднення протягом перших шести тижнів сезону парування створили передумови для зростання виробництва молока у сезоні 2026/2027.
Водночас погодні умови можуть призвести до більш раннього завершення лактації, а прогнози щодо весняного зростання виробництва молока можуть коригуватися. Кооператив Fonterra попередив, що погодне явище Ель-Ніньйо може поставити під загрозу зростання виробництва молока-сировини в короткостроковій перспективі. Ель-Ніньйо пов’язане з періодичним підвищенням температури поверхневих вод у східній частині Тихого океану внаслідок ослаблення пасатів і може спричиняти посухи, сильні опади та інші екстремальні погодні явища, які впливають на стан пасовищ і доступність кормів.
За оцінкою DairyNZ, у разі сильного прояву Ель-Ніньйо національне виробництво молока може скоротитися на 2,1%, а якщо негативний вплив буде дуже сильним, то обсяги надою можуть знизитися на 3,3%. Погодні катаклізми можуть вплинути на суттєве підвищення витрат фермерів і рівня беззбиткової ціни на молоко з базових 8,62 до 8,90−9,07 новозеландських доларів за кілограм сухого молочного залишку. Для господарств Північного острова, які більше залежать від опадів і закупівельних кормів, беззбитковий рівень може зрости до 9,41−9,56 новозеландських доларів за кілограм сухого молочного залишку.
Внаслідок Ель-Ніньйо можуть зрости витрати фермерів на корми з 1,56 до 2,02 новозеландських доларів на кілограм сухого молочного залишку. Вірогідно, фермерам доведеться збільшувати закупівлі кормів та коригувати управління стадами. Високі витрати на корми, добрива та операційну діяльність можуть зберігатися і в сезоні 2027/2028, обмежуючи маржинальність навіть за закупівельної ціни на молоко-сировину близько 9,50 новозеландських доларів за кілограм сухого молочного залишку.
Водночас Fonterra планує протягом наступних трьох років інвестувати 567,1 млн доларів США у розширення виробництва білкових продуктів на підприємстві на Південному острові, що має посилити позиції кооперативу у сегменті продукції з високою доданою вартістю. За даними USDA, у серпні 2026 року вартість експорту новозеландського сухого молока, вершкового масла та сиру становила 1,2 млрд доларів США, що на 7,6% більше, ніж у серпні 2025 року. Зросли поставки сухого молока, масла та сиру до Китаю, а також казеїну та казеїнатів до ЄС.
В Австралії у серпні 2026 року сукупні витрати на виробничі ресурси знижувалися четвертий місяць поспіль через здешевлення кормів. Стабільні опади покращили перспективи пропозиції зерна в південних регіонах. Слабший попит на корми у південних штатах Австралії, де достатня кількість опадів сприяла активному росту пасовищ і сільськогосподарських культур, посприяв здешевленню кормів. У серпні корми в Австралії коштували дешевше ніж торік. Утім посуха у штатах Новий Південний Уельс та Квінсленд сприяли попиту на корми і стримували більше зниження цін.
Попри прогноз Бюро метеорології щодо теплішої погоди через формування Ель-Ніньйо, його вплив майже не проявлявся протягом серпня, про що свідчать нижчі ціни на корми. Однак, ціни на дизельне паливо зросли на 21% порівняно з липнем, частково компенсувавши здешевлення більшості інших виробничих ресурсів. Тарифи за користування водопоями знизилися завдяки збільшенню доступних обсягів води та покращенню рівня запасів у водосховищах.
Ціни молочного ринку
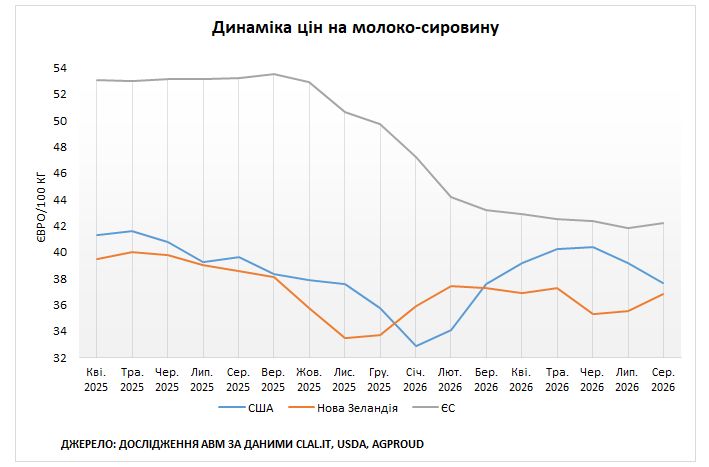
Європа. За попередніми даними Єврокомісії, у серпні 2026 року середня ціна на молоко-сировину в ЄС становила 42,22 євроцентів за кг, що на 0,40% більше ніж у липні 2026 року. Відносно ціни станом на серпень 2025 року, молоко в ЄС здешевіло на 20,64%. Зміцнення ринків вершкового масла та сухого молока підтримує зростання закупівельних цін на молоко-сировину в Європі. На підвищення цін вплинуло сповільнення обсягів надою під впливом несприятливої погоди. Як повідомляє IFCN, наприкінці серпня температура повітря дещо знизилася в Європі, але посушлива погода протягом попередніх тижнів негативно вплинула на виробництво білкових кормів, зокрема ріпаку та соняшнику. Трава та сільськогосподарські культури росли повільніше, а їхня якість погіршилася. Деякі фермери були змушені раніше заготовляти корми та збирати врожай, щоб не втратити його через подальшу посуху. Пропозиція кормів цього року може бути меншою, а їхня поживна цінність нижчою.
США. За даними clal. it, у серпні 2026 року ціна на молоко у США становила 37,65 євроцентів за кг, що на 3,94% менше відносно липня і на 4,95% менше відносно серпня 2025-го. Значна пропозиція молока-сировини, складські запаси вершкового масла та сиру, а також повільний попит на внутрішньому ринку тиснуть на закупівельні ціни в США.
Океанія. За даними clal. it, у серпні 2026 року ціна на молоко-сировину у Новій Зеландії становила 36,79 євроцентів за кг, що на 3,46% більше відносно червня, але на 4,54% менше ніж у серпні 2025-го. Послаблення новозеландського долара, курс якого тримається нижче позначки 57 центів США, підтримало внутрішню дохідність на тлі зниження міжнародних цін на біржові молочні товари. Це дозволило зберегти базовий орієнтир закупівельної ціни на молоко на поточний виробничий сезон на рівні 9,50 новозеландського долара за кілограм молочних речовин.